IMF nói trái phiếu vẫn “ổn định”, nhưng vàng đang phát tín hiệu cảnh báo lớn 08:55 05/10/2026
IMF đánh giá thị trường trái phiếu toàn cầu vẫn đang vận hành “trật tự”, nhưng diễn biến lợi suất lại đang đặt ra một câu hỏi đáng chú ý. Trong khi lợi suất trái phiếu Mỹ và nhiều nền kinh tế lớn tăng mạnh, giá vàng vẫn đứng vững trên 4.000 USD/ounce. Phải chăng nhà đầu tư đang nhìn thấy một rủi ro khác phía sau thị trường nợ toàn cầu?
Lợi suất trái phiếu tăng mạnh, IMF vẫn nói thị trường “trật tự”
Quỹ Tiền tệ Quốc tế (IMF) mới đây cho biết các thị trường trái phiếu toàn cầu vẫn đang hoạt động “trật tự”, bất chấp lợi suất tăng tại nhiều nền kinh tế phát triển và mới nổi.
Đây là một thông điệp nhằm trấn an thị trường. Tuy nhiên, diễn biến phía sau lại đáng chú ý hơn.
Theo Reuters, lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm ghi nhận mức tăng theo quý mạnh nhất trong thế kỷ trong quý III. Lợi suất cũng tăng tại nhiều thị trường trái phiếu lớn khác.
Thông thường, đây là môi trường không thuận lợi đối với vàng.
Vàng không trả lãi suất. Vì vậy, khi lợi suất trái phiếu chính phủ tăng, nhà đầu tư có thêm động lực chuyển vốn sang các tài sản tạo ra thu nhập cố định. Chi phí cơ hội của việc nắm giữ vàng theo đó cũng tăng lên.
Nhưng lần này, giá vàng lại không phản ứng theo cách truyền thống.
Vàng vẫn trên 4.000 USD bất chấp hàng loạt sức ép
Điều khiến thị trường chú ý là vàng vẫn duy trì trên 4.000 USD/ounce, dù nhiều yếu tố đang chống lại kim loại quý.
Lợi suất trái phiếu Mỹ đã tăng lên những mức cao nhất kể từ năm 2002. Lợi suất thực của Mỹ quanh 2,24% cũng tạo ra một lực cản đáng kể đối với vàng.
Trong khi đó, đồng USD vẫn tương đối mạnh và chính sách tiền tệ không tạo ra môi trường hoàn toàn thuận lợi cho tài sản không sinh lãi.
Theo lý thuyết truyền thống, những yếu tố này đáng lẽ phải khiến vàng chịu áp lực mạnh hơn.
Nhưng thực tế lại cho thấy vàng đang tỏ ra đặc biệt kiên cường.
📌 Đây là điểm mà giới đầu tư không nên bỏ qua: nếu lợi suất cao thực sự là một đối thủ quá mạnh của vàng, tại sao vàng vẫn giữ được vùng giá trên 4.000 USD?
Không phải mọi đợt tăng lợi suất đều giống nhau
Đằng sau diễn biến này là một khác biệt rất quan trọng.
Lợi suất trái phiếu có thể tăng vì nền kinh tế tăng trưởng mạnh, lạm phát cao hoặc ngân hàng trung ương duy trì chính sách tiền tệ thắt chặt.
Nhưng lợi suất cũng có thể tăng vì nhà đầu tư yêu cầu mức bù rủi ro cao hơn để tiếp tục nắm giữ trái phiếu chính phủ.
Nếu trường hợp thứ hai đang ngày càng rõ nét, tác động đối với vàng sẽ hoàn toàn khác.
Vấn đề hiện nay không chỉ nằm ở Mỹ.
Phần bù kỳ hạn (term premium) đã tăng tại nhiều nền kinh tế lớn như Anh, Pháp và Đức. Nhà đầu tư đang phải đối mặt với lạm phát dai dẳng, nhu cầu vay nợ của chính phủ tăng lên và tình trạng tài khóa xấu đi.
Điều này có nghĩa là lợi suất cao hơn có thể không đơn thuần phản ánh một cơ hội đầu tư hấp dẫn hơn.
Nó cũng có thể phản ánh mức giá mà nhà đầu tư yêu cầu để chấp nhận rủi ro khi nắm giữ nợ chính phủ.
“Trật tự” không đồng nghĩa với “không có rủi ro”
Đây có thể là điểm quan trọng nhất trong thông điệp của IMF.
Việc IMF nói thị trường trái phiếu vẫn hoạt động “trật tự” không đồng nghĩa với việc thị trường này hoàn toàn không có rủi ro.
Các chính phủ trên thế giới đang phải đối mặt với áp lực tài khóa ngày càng lớn. Khi lượng nợ tăng, chi phí trả lãi cũng có nguy cơ tăng theo nếu lợi suất duy trì ở mức cao.
Vì vậy, câu hỏi mà nhà đầu tư cần quan tâm không chỉ là:
Lợi suất trái phiếu đang ở mức bao nhiêu?
Mà còn là:
Tại sao nhà đầu tư lại yêu cầu mức lợi suất đó?
Nếu lợi suất tăng vì triển vọng tăng trưởng mạnh, đây vẫn là yếu tố bất lợi cho vàng.
Nhưng nếu lợi suất tăng chủ yếu vì thị trường đòi hỏi phần bù rủi ro cao hơn đối với nợ chính phủ, vàng có thể bắt đầu được nhìn nhận theo một cách khác.
Vàng đang được nhìn nhận như một tài sản tiền tệ
Một trong những điểm khác biệt lớn giữa vàng và trái phiếu chính phủ là vàng không có một chính phủ đứng sau để bảo lãnh.
Vàng không cần một quốc gia liên tục phát hành thêm nợ để thanh toán nghĩa vụ tài chính. Kim loại quý cũng không có nhu cầu tái cấp vốn và không phụ thuộc trực tiếp vào khả năng duy trì niềm tin của nhà đầu tư đối với một chính phủ cụ thể.
Chính đặc điểm này khiến vàng có thể trở nên hấp dẫn hơn khi những lo ngại về nợ công và tính bền vững tài khóa gia tăng.
Điều đó cũng giải thích tại sao vàng có thể duy trì sức mạnh ngay cả khi lợi suất thực ở mức cao.
Vàng không nhất thiết cần thị trường trái phiếu sụp đổ để tăng giá.
Chỉ cần nhà đầu tư bắt đầu đặt câu hỏi về khả năng duy trì sự ổn định của thị trường nợ trong một thế giới mà các chính phủ phải phát hành ngày càng nhiều trái phiếu với chi phí lãi vay ngày càng đắt đỏ.
Triển vọng giá vàng: Lợi suất vẫn là “đối thủ”, nhưng chưa chắc thắng
Trong ngắn hạn, lợi suất thực cao và đồng USD mạnh vẫn là những trở ngại đáng kể đối với giá vàng thế giới.
Do đó, không thể kết luận rằng lợi suất tăng chắc chắn sẽ khiến vàng tiếp tục đi lên.
Tuy nhiên, khả năng vàng giữ vững trên 4.000 USD trong một môi trường vốn được xem là bất lợi đang cho thấy lực cầu nền tảng đối với kim loại quý vẫn rất mạnh.
Nếu lợi suất tiếp tục tăng nhưng vàng vẫn không phá vỡ các vùng hỗ trợ quan trọng, thị trường có thể đang phát đi một tín hiệu đáng chú ý: nhà đầu tư không chỉ mua vàng vì kỳ vọng lãi suất giảm, mà còn vì nhu cầu phòng ngừa những rủi ro dài hạn liên quan đến tiền tệ, nợ công và tài khóa.
IMF có lý do để khẳng định thị trường trái phiếu toàn cầu vẫn đang vận hành trật tự. Nhưng sự “trật tự” đó không loại bỏ những vấn đề đang ngày càng rõ ràng: nợ công tăng, chi phí vay cao hơn và nhà đầu tư yêu cầu mức bù rủi ro lớn hơn.
Đó cũng có thể là lý do giá vàng vẫn đứng vững trên 4.000 USD/ounce, bất chấp lợi suất trái phiếu Mỹ tăng mạnh và đồng USD duy trì sức mạnh.
🔎 Điểm đáng theo dõi trong thời gian tới không chỉ là lợi suất tăng hay giảm, mà là nguyên nhân phía sau mỗi biến động. Nếu lợi suất tăng vì thị trường ngày càng lo ngại về rủi ro tài khóa và nợ công, mối quan hệ truyền thống giữa lợi suất và vàng có thể tiếp tục bị đảo ngược.
Và khi đó, câu chuyện của vàng sẽ không còn đơn thuần là “lợi suất cao khiến vàng giảm giá”, mà trở thành câu chuyện về việc nhà đầu tư đang tìm kiếm một tài sản không phụ thuộc vào bất kỳ chính phủ hay hệ thống nợ nào.
Thị trường trái phiếu vẫn được IMF đánh giá là “trật tự”, nhưng lợi suất tăng mạnh đang cho thấy rủi ro tài khóa không thể xem nhẹ. Với vàng, lợi suất thực cao và USD mạnh vẫn là những lực cản đáng kể, nhưng kim loại quý vẫn giữ vững trên 4.000 USD/ounce. Điều này cho thấy nhà đầu tư có thể đang nhìn vàng như một tài sản phòng vệ trước rủi ro nợ công và tiền tệ. Nếu lợi suất tiếp tục tăng do phần bù rủi ro trái phiếu cao hơn, áp lực lên vàng có thể không còn lớn như trước.
Đây có thể là tín hiệu quan trọng đối với triển vọng giá vàng trong giai đoạn tới.
Chu Phương – Chuyên gia Giavang Net
Chu Phương – Thạc sĩ Kinh tế Quốc tế với hơn 12 năm theo dõi thị trường Vàng, Ngoại hối. Với vai trò là chuyên gia phân tích thị trường tại Giavang.net; Chu Phương chia sẻ các thông tin kinh tế, chính trị có tầm ảnh hưởng tới thị trường, phân tích – dự báo triển vọng thị trường cả theo góc độ cơ bản và kĩ thuật
- 📫 Facebook: Phuong Chu – Giavang Net
- 📫 Email: [email protected]
- 📫 Zalo:https://zalo.me/g/hbkfmi008

Tin Mới
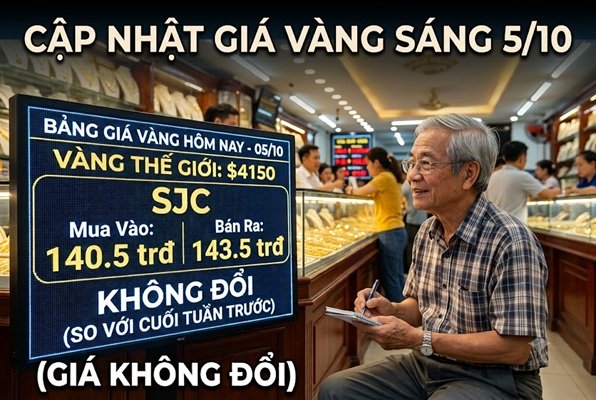 Cập nhật giá vàng ngày 5/10: Thế giới bò lên vùng $4150/oz – SJC không đổi
Các Tin Khác
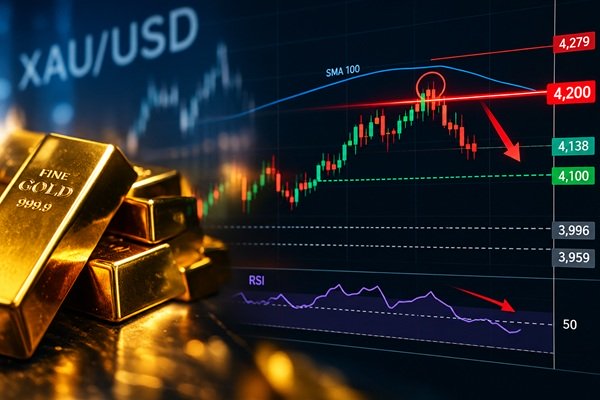 NFP xấu tệ hại nhưng Vàng vẫn thất bại tại mốc 4.200 USD: tín hiệu kỹ thuật cảnh báo nhịp giảm mới?
10:10 AM 03/10
 Tin sáng 3/10: NFP thấp đáng kinh ngạc 29K việc làm – Phố Wall tăng tốt, Vàng bất ngờ đảo chiều sau tin
09:15 AM 03/10
 Tiêu điểm phiên 2/10: Bảng lương phi nông nghiệp Mỹ tháng 9
04:40 PM 02/10
 Giá vàng ngày 2/10: Mức 144 triệu liệu có bị phá vỡ sau tin NFP tối nay?
 Cùng xét bối cảnh cơ bản và trạng thái kĩ thuật của vàng trước tin bom tấn NFP tối nay. NĐT cần chú ý gì?
11:10 AM 02/10
 Tỷ giá USD/VND ngày 2/10: TGTT gần đỉnh kỉ lục – giá USD các NH tăng theo
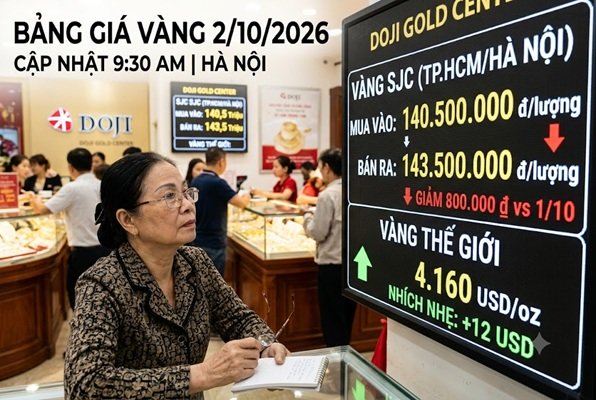 Cập nhật giá vàng sáng 2/10: Vàng trong nước giảm về 143,5 triệu – thế giới vẫn đang loanh quanh vùng $4160
09:55 AM 02/10
 Bank of America cảnh báo giá vàng có thể rơi dưới 4.000 USD trong quý IV
 Tin sáng 2/10: Dầu tăng 4% khi xung đột leo thang, Phố Wall vẫn tăng dù USD cao nhất 2,5 năm
 PTKT: Vàng không tận dụng được đà tăng sau tin PCE – Liệu NFP có đủ ‘sức’ đẩy giá lên cao?
Giá đô la chợ đen
| Mua vào | Bán ra | |
|---|---|---|
USD chợ đen |
26,000 80 | 26,030 70 |
Giá đô hôm nay |
||
Giá vàng hôm nay
| Mua vào | Bán ra | |
|---|---|---|
| Vàng SJC | 140,500 | 143,500 |
| Vàng nhẫn | 140,500 | 143,530 |
Tỷ giá hôm nay |
||
|---|---|---|
| Ngoại Tệ | Mua vào | Bán Ra |
USD |
25,7600 | 26,1700 |
AUD |
17,59635 | 18,34437 |
CAD |
17,760-29 | 18,514-30 |
JPY |
1590 | 1700 |
EUR |
28,459-15 | 29,960-16 |
CHF |
30,551-18 | 31,848-19 |
GBP |
33,50778 | 34,93082 |
CNY |
3,7770 | 3,9370 |